
 Олександр Мельник
Отримати відмову в кредиті неприємно, особливо коли гроші потрібні терміново. Причина може бути не лише в доходах. Банк також перевіряє кредитну історію, наявні борги та те, чи вчасно ви повертали позики.
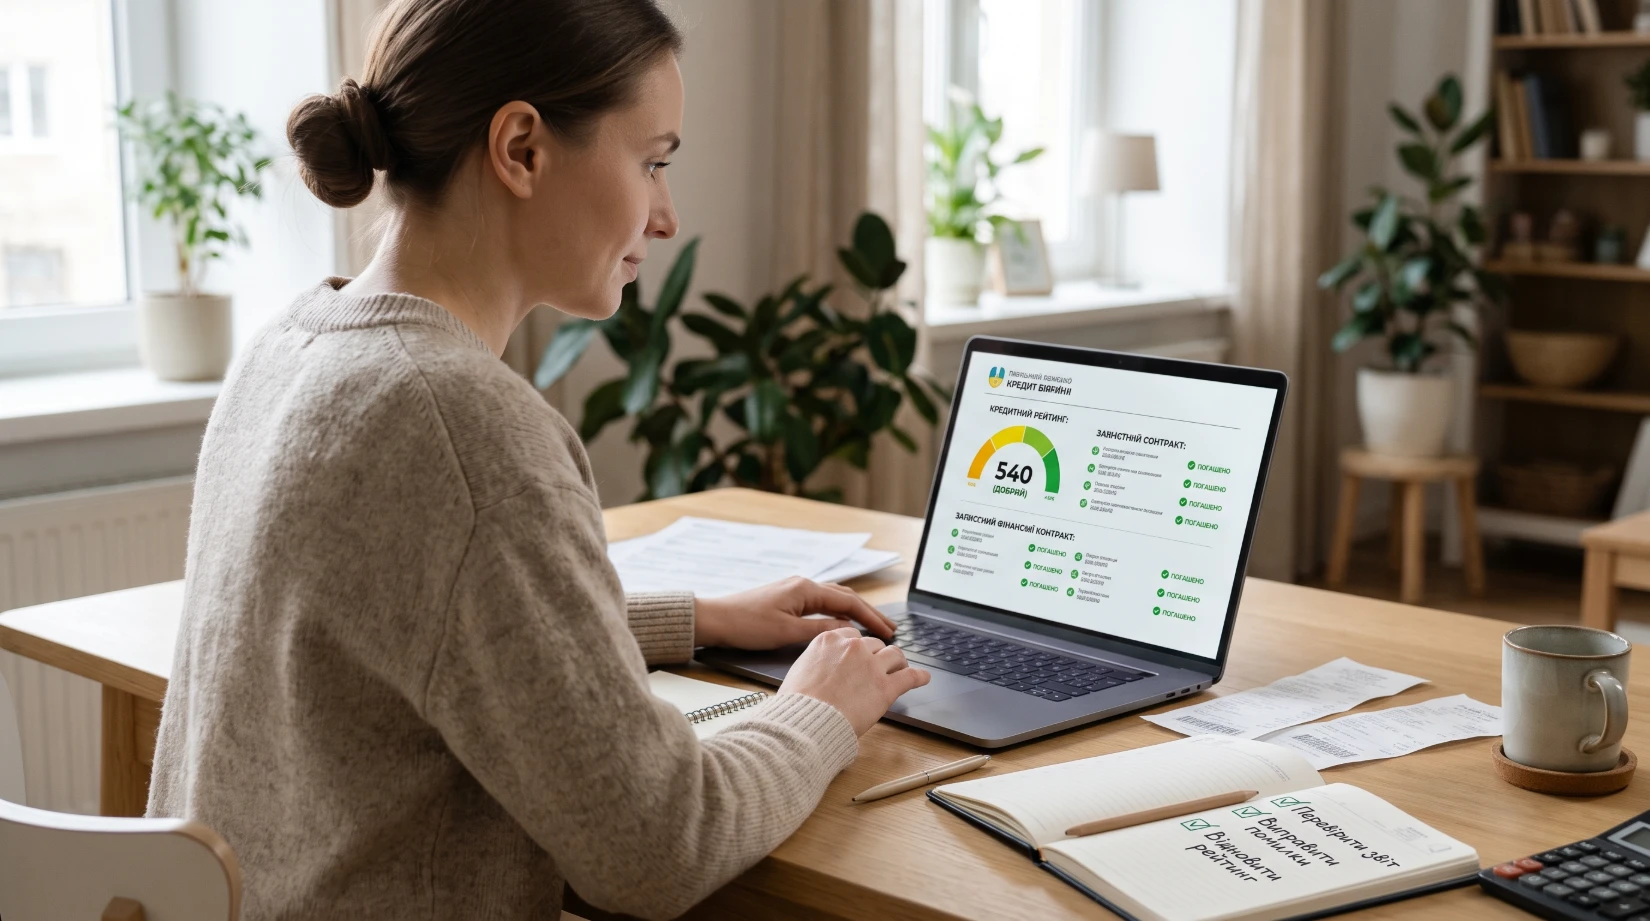
Якщо плануєте оформити кредит готівкою, спочатку перевірте власну кредитну історію. Можливо, у ній є помилки або старі прострочення, про які ви забули. Виправити ситуацію за один день не вийде, але кілька простих кроків допоможуть покращити фінансову репутацію та підвищити шанси на схвалення заявки.
Що впливає на кредитну історію
Кредитна історія містить інформацію про ваші позики та їх погашення. Вона допомагає банку оцінити, наскільки відповідально ви виконуєте фінансові зобов'язання.
Найчастіше значення мають:
- Прострочення. Якщо ви регулярно затримуєте платежі, це може знизити шанси на отримання нового кредиту.
- Поточні борги. Кілька позик одночасно збільшують фінансове навантаження.
- Кредитні ліміти. Активне використання кредитних коштів може впливати на оцінку вашої платоспроможності.
- Попередній досвід. Вчасне погашення кредитів допомагає підтвердити фінансову дисципліну.
Відсутність кредитної історії не означає, що вона погана. Проте банку буде складніше оцінити вашу поведінку як позичальника.
Як перевірити свою кредитну історію
Почніть із кредитного звіту. В Україні його можна отримати через бюро кредитних історій. Перевірте інформацію про відкриті та закриті позики, залишки боргів і прострочення.
Зверніть увагу на три моменти:
- Чи всі зазначені кредити вам знайомі.
- Чи правильно вказані суми та статуси погашення.
- Чи немає боргів, які ви вже сплатили.
Знайшли помилку? Зверніться до бюро та кредитора, щоб перевірити дані й домогтися виправлення. Збережіть квитанції та довідки про погашення — вони можуть знадобитися.
Як покращити кредитну історію після прострочень
Почніть із поточних боргів. Поки залишаються прострочені платежі, отримати новий кредит може бути складніше.
Що робити далі:
- Погасіть прострочення. Якщо всієї суми немає, зв'яжіться з кредитором і обговоріть можливі варіанти.
- Платіть вчасно. Налаштуйте нагадування або автоматичне списання коштів, якщо така послуга доступна.
- Перевірте закриті кредити. Переконайтеся, що інформація про погашення оновилася.
- Не набирайте нових боргів. Кілька позик не допоможуть швидко виправити ситуацію.
Швидкого результату може не бути. Інформація оновлюється не миттєво, а попередні прострочення не зникають лише через погашення боргу. Проте подальші своєчасні платежі допомагають поступово відновити довіру кредиторів.
Як підвищити шанси на схвалення кредиту
Перед поданням заявки оцініть власні фінанси. Навіть хороша кредитна історія не гарантує схвалення, якщо доходу недостатньо для нового платежу.
Ось що варто зробити:
- Порахуйте бюджет. Врахуйте витрати на житло, продукти, транспорт та інші кредити.
- Зменште борги. Якщо є можливість, погасіть частину заборгованості.
- Підготуйте підтвердження доходу. Регулярні надходження допоможуть кредитору оцінити вашу платоспроможність.
- Перевірте анкету. Помилки в особистих даних або інформації про роботу можуть ускладнити розгляд.
- Просіть реальну суму. Щомісячний платіж має залишати достатньо грошей на повсякденні потреби.
Не поспішайте брати максимальну суму. Краще оформити стільки, скільки справді потрібно й скільки ви зможете повернути без зайвого навантаження на бюджет.
Як зберегти хорошу кредитну історію
Відповідальне користування кредитами не потребує складних схем. Головне — не брати на себе зобов'язань, які важко виконати.
Перед оформленням позики запитайте себе:
- Чи справді мені потрібні ці гроші?
- Чи зможу я платити, якщо дохід тимчасово зменшиться?
- Чи вистачить коштів на основні витрати після внесення платежу?
Якщо є сумніви, перегляньте суму або відкладіть оформлення. Кредит не повинен ставати причиною постійної нестачі грошей.